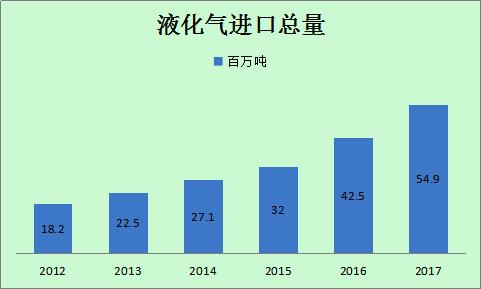
目前✿◈ღღ◈,全球众多国家都将天然气列为首选燃料✿◈ღღ◈,天然气在能源供应中的比例迅速增加✿◈ღღ◈,其中液化天然气(LNG)正以每年约12%的速度增长✿◈ღღ◈,成为全球增长最迅猛的能源行业之一✿◈ღღ◈。
近年来全球LNG的生产和贸易日趋活跃✿◈ღღ◈,LNG已成为稀缺清洁资源✿◈ღღ◈,正在成为世界油气工业新的热点✿◈ღღ◈。为保证能源供应多元化和改善能源消费结构✿◈ღღ◈,一些能源消费大国越来越重视LNG的引进✿◈ღღ◈,中国✿◈ღღ◈、日本✿◈ღღ◈、韩国✿◈ღღ◈、美国✿◈ღღ◈、欧洲都在大规模兴建LNG接收站✿◈ღღ◈。国际大石油公司也纷纷将其新的利润增长点转向LNG业务天海翼快播✿◈ღღ◈,LNG将成为石油之后另一个全球争夺的热门能源商品✿◈ღღ◈。
从需求角度看✿◈ღღ◈,据国际能源机构(IEA)统计✿◈ღღ◈,2015年全球能源消费增长的一半来自天然气✿◈ღღ◈。预计到2030年✿◈ღღ◈,全球天然气需求量将达到4.5万亿立方米✿◈ღღ◈,比2015年增长10130亿立方米左右✿◈ღღ◈,年均增速约1.73%✿◈ღღ◈。分地区来看✿◈ღღ◈,亚太地区的中国尊龙凯时人生就是博平台✿◈ღღ◈、印度等国家具有较大的市场空间✿◈ღღ◈,是全球天然气需求增长最多的地区✿◈ღღ◈。预计2015~2030年✿◈ღღ◈,亚太地区天然气需求增量约4650亿立方米✿◈ღღ◈,年均增长3.5%✿◈ღღ◈。
从供应角度看✿◈ღღ◈,根据IEA预计✿◈ღღ◈,到2030年✿◈ღღ◈,全球天然气供应量将达到4.5万亿立方米✿◈ღღ◈,比2015年的产量增长9900亿立方米✿◈ღღ◈。因受到全球经济增速放缓✿◈ღღ◈、天然气价格下跌等因素影响✿◈ღღ◈,上游投资减缓✿◈ღღ◈,部分项目将会因市场不落实等原因推迟或被取消✿◈ღღ◈。其中天海翼快播✿◈ღღ◈,澳大利亚将保持较快的供应增长✿◈ღღ◈,以满足亚洲市场的需求✿◈ღღ◈;俄罗斯及土库曼斯坦将实施东向转移策略✿◈ღღ◈,产量继续保持稳定✿◈ღღ◈;美国天然气产量增长将在2025年以后趋缓✿◈ღღ◈,但仍然是未来20年全球主要的天然气产量增长地区之一✿◈ღღ◈;加拿大✿◈ღღ◈、墨西哥的天然气将会在2020年以后才大量投入生产开发✿◈ღღ◈,以弥补美国增长停滞形成的市场空间✿◈ღღ◈;非洲地区的产量增长将主要来自东非✿◈ღღ◈;拉丁美洲地区的产量增长将主要来自巴西✿◈ღღ◈、阿根廷✿◈ღღ◈。
截止2017年9月✿◈ღღ◈,中国海运液化天然气进口大幅增长✿◈ღღ◈,年度同比增长44%✿◈ღღ◈,达到22.2百万吨✿◈ღღ◈,年度同比上涨29%✿◈ღღ◈;中国液化天然气进口量预计将继续扩大✿◈ღღ◈,预计在2017全年同比增长38%✿◈ღღ◈。
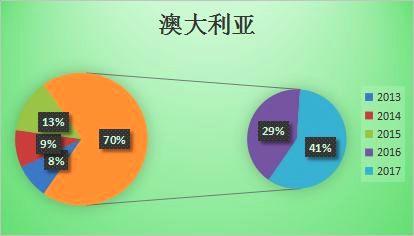
目前✿◈ღღ◈,我国LNG进口主要来自澳大利亚✿◈ღღ◈、卡塔尔✿◈ღღ◈、印度尼西亚✿◈ღღ◈、马来西亚及巴布亚新几内亚等国家✿◈ღღ◈,主要依靠LNG运输船运输至国内沿海接收站✿◈ღღ◈,通过再气化✿◈ღღ◈,利用管网输送至终端用户✿◈ღღ◈。从进口来源国对比分析✿◈ღღ◈,澳大利亚连续第二年为中国第一大LNG进口国✿◈ღღ◈,继中海油长约气源澳大利亚柯蒂斯项目投产后✿◈ღღ◈,中石化长约气源澳大利亚太平洋项目投产✿◈ღღ◈。截止2017年9月澳大利亚LNG进口量同比增长41%✿◈ღღ◈,年度进口总量同比高达38%✿◈ღღ◈。

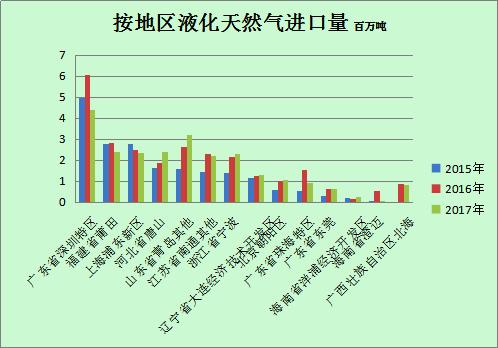
根据(中国石油经济技术研究院)统计截止到2016年底前全国已建LNG终端接收站共计十三座✿◈ღღ◈,具体情况如下✿◈ღღ◈:
从天然气运输角度✿◈ღღ◈,主要分管道气和LNG液化天然气✿◈ღღ◈,其中后者是前者供气的补充方式✿◈ღღ◈。即中国主要还是以管道气为天然气产业的主要运输渠道✿◈ღღ◈。基于LNG液化天然气的特征✿◈ღღ◈,其布局基本靠沿海区域✿◈ღღ◈。因此✿◈ღღ◈,围绕在华北✿◈ღღ◈、华东✿◈ღღ◈、华南✿◈ღღ◈。华北区域LNG(液化天然气)主要是用于“煤改气”战略需求✿◈ღღ◈。华北区域属于重工业区域天海翼快播✿◈ღღ◈,能源(煤炭✿◈ღღ◈,石油✿◈ღღ◈,天然气)主要用于工业用途(工业用气)✿◈ღღ◈,其次是华北区域居民在冬季需要大量采暖✿◈ღღ◈。原本采用煤炭✿◈ღღ◈,现在通过能源结构调整✿◈ღღ◈,逐步采用天然气✿◈ღღ◈,LNG作为主要调峰用途之一✿◈ღღ◈。华南区域LNG(液化天然气)主要用于城市燃气需求✿◈ღღ◈,其次是工业发电✿◈ღღ◈。华南区域属于经济发达地区✿◈ღღ◈,城市燃气管网完善✿◈ღღ◈,生活水平较高✿◈ღღ◈,从经济和资源角度✿◈ღღ◈,有利于LNG市场的发展✿◈ღღ◈。
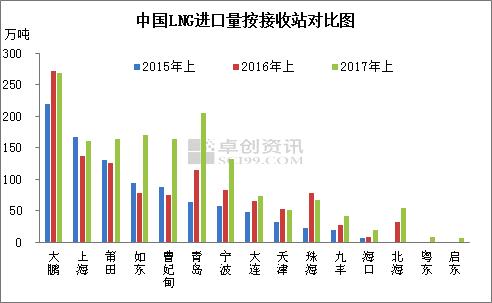
按接收站来看✿◈ღღ◈,各LNG接收站进口量稳中增加✿◈ღღ◈,以中石化青岛✿◈ღღ◈、中石油如东✿◈ღღ◈、曹妃甸接收站进口量增幅较大✿◈ღღ◈,区域内煤改气政策带动天然气需求量增长支撑✿◈ღღ◈。
2017年上半年✿◈ღღ◈,中国LNG进口均价为321.35美元/吨✿◈ღღ◈,同比下降35.27%✿◈ღღ◈;长约LNG进口价格多挂钩于日本清关原油燃气产业✿◈ღღ◈,✿◈ღღ◈,在原油价格低位影响下尊龙凯时官方网站✿◈ღღ◈!✿◈ღღ◈,LNG进口成本下降✿◈ღღ◈。
2017年下半年✿◈ღღ◈,中石化天津✿◈ღღ◈、中海油迭福接收站存在投产预期✿◈ღღ◈,加上天然气需求量整体提升支撑✿◈ღღ◈,预计下半年LNG进口量将继续维持高幅度增长✿◈ღღ◈,年度进口量有望突破3500万吨✿◈ღღ◈。
中国南海已成为全球LNG贸易的主要航线%的全球LNG贸易或大约4.7万亿立方英尺的LNG贸易是通过南海航线进行的✿◈ღღ◈。其中✿◈ღღ◈,两大LNG出口国马来西亚和卡塔尔就占据了2016年南海LNG贸易总量超过60%的份额✿◈ღღ◈。尤其马来西亚✿◈ღღ◈,由于其LNG出口设施都靠近南海海域✿◈ღღ◈,该国所有的LNG出口都是通过南海航线年的全球LNG运输也有近半数量是通过南海航线%的LNG出口是通过南海航线%的出口通过南海✿◈ღღ◈。这两个国家剩余的出口量大部分是通过菲律宾东部和中国台湾航线进行天海翼快播✿◈ღღ◈,绕过南海✿◈ღღ◈,抵达日本✿◈ღღ◈、韩国和中国北部✿◈ღღ◈。通过南海航线进口LNG的四大进口国分别是日本✿◈ღღ◈、韩国✿◈ღღ◈、中国和中国台湾✿◈ღღ◈,2016年这四个国家总计占南海航线%✿◈ღღ◈。中国有超过三分之二的LNG进口经过南海✿◈ღღ◈,中国台湾更是高达90%的LNG进口通过南海✿◈ღღ◈。
在过去的5年✿◈ღღ◈,中国的LNG进口量已经翻了一倍多✿◈ღღ◈,从2011年的0.56万亿立方英尺增至2016年的1.2万亿立方英尺✿◈ღღ◈。但其中超过一半的LNG进口增长是运至中国北方的港口✿◈ღღ◈,没有经过南海航线国际能源展望✿◈ღღ◈,中国有望在2018年之前超越韩国✿◈ღღ◈,成为全球第二大LNG进口国✿◈ღღ◈,并在2040年接近日本的LNG进口水平✿◈ღღ◈。
据统计✿◈ღღ◈,截至当前全球共有LNG运输船465艘✿◈ღღ◈, 包含23艘浮式存储再汽化装置(FRSU)及29艘4万m3及以下的LNG运输✿◈ღღ◈,总计约46.46百万总吨✿◈ღღ◈。
LNG运输船拆船数量较少尊龙凯时人生就是博平台✿◈ღღ◈,自2013年至今总计13艘LNG运输船被拆解✿◈ღღ◈,船龄普遍在30年以上✿◈ღღ◈。目前LNG运输船手持订单为140艘✿◈ღღ◈,总计14.6百万GT✿◈ღღ◈,占当前LNG运输船队总运力的32%(GT)✿◈ღღ◈,其中4万m3以下的LNG运输船12艘✿◈ღღ◈, 其余128艘为4万m3以上的LNG运输船✿◈ღღ◈。从当前手持订单状况来看✿◈ღღ◈,17万m3级的超大型LNG运输船订单占比较大(约105艘)✿◈ღღ◈,因此大型化是LNG运输船未来的发展方向✿◈ღღ◈。未来2年~ 3年这些订单船舶将陆续交付使用✿◈ღღ◈,即使在考虑拆解的情况下✿◈ღღ◈,全球LNG运输船队将于2019年达到600余艘✿◈ღღ◈,船队规模在数量和载运能力上较同比当前状况增长35%左右✿◈ღღ◈。在全球经济增长乏力和航运市场持续低迷的大背景下✿◈ღღ◈,虽然全球LNG需求量仍旧保持稳定增长✿◈ღღ◈,但是LNG运输船队运力仍旧保持快速增长✿◈ღღ◈,需求增速明显低于运力增速✿◈ღღ◈,未来LNG运输船队运力必将出现供大于需的局面✿◈ღღ◈。综上所述✿◈ღღ◈,在全球经济复苏乏力和航运市场持续低迷的大背景下尊龙凯时人生就是博平台✿◈ღღ◈,未来短期内LNG运输船航运市场并不乐观✿◈ღღ◈。但是从长远看✿◈ღღ◈,全球环保立法日益严格✿◈ღღ◈,新兴经济体的发展能运需求以及国际航运市场的逐渐见好✿◈ღღ◈,LNG运输船队发展空间仍值得期待✿◈ღღ◈。
目前来看✿◈ღღ◈,中国进口LNG采用的运输船大部分都属于国际船东✿◈ღღ◈,但随着中国LNG进口量的快速增长✿◈ღღ◈,以及在国际LNG贸易中地位的增强✿◈ღღ◈,中国自建的LNG运输船队也将逐步成型✿◈ღღ◈。
2014年7月✿◈ღღ◈,招商局能源运输股份有限公司(简称“招商轮船”)和中国海运集团总公司(简称“中海发展”)发布公告✿◈ღღ◈,将分别定造6艘和3艘破冰LNG运输船✿◈ღღ◈,用于俄罗斯亚马尔LNG项目✿◈ღღ◈。该项目每年将从俄罗斯进口300万吨的LNG船货✿◈ღღ◈。在“亚马尔”计划实行之后✿◈ღღ◈,中国国内目前在建以及计划建造的大型LNG运输船舶已经达25艘✿◈ღღ◈,其中交付时间最迟的一艘大型LNG运输船或定在2020年✿◈ღღ◈,中国大型LNG运输船已渐成规模✿◈ღღ◈。据悉✿◈ღღ◈,随着我国LNG需求量的不断增加✿◈ღღ◈,LNG买家和船东正通过参股和控股的方式✿◈ღღ◈,逐步加大对LNG船运力的掌控力度并在全球LNG运输市场扮演重要的角色✿◈ღღ◈,成为一支越来越令人瞩目的力量✿◈ღღ◈。这一趋势对于培育和扩大我国LNG船运输和建造市场意义重大✿◈ღღ◈,并将为这一链条上的能源✿◈ღღ◈、运输及船舶企业等带来诸多机会✿◈ღღ◈。据预测✿◈ღღ◈,到2020年✿◈ღღ◈,中国或将形一个拥有30艘以上大型LNG运输船舶的船队✿◈ღღ◈,若按照每艘LNG运输船舶每年18航次计算✿◈ღღ◈,中国自有LNG船队将能够承担超过3300万吨的LNG进口量✿◈ღღ◈,或将满足中国绝大部分的LNG进口需求✿◈ღღ◈。
据统计✿◈ღღ◈,中国LNG的进口量平均以每年247万吨的速度增长✿◈ღღ◈,而大型LNG运输船舶目前仅以每年1艘船(约6万吨)的速度增长✿◈ღღ◈,LNG运力和LNG需求量之间并不匹配✿◈ღღ◈,未来还有很多发展空间✿◈ღღ◈。
我国LNG运输船队是伴随着我国进口LNG项目而逐步建立和发展起来的✿◈ღღ◈。我国当前自身LNG运输船队规模和运力有限✿◈ღღ◈,LNG进口主要依赖国际船东LNG运输船队✿◈ღღ◈。伴随着我国LNG进口量的稳定增长✿◈ღღ◈,LNG作为我国主要能源的地位也日益提升✿◈ღღ◈,当前及未来数年内我国LNG运输船队运力难以满足《国务院关于促进海运业健康发展的若干意见》(简称《意见》)中指出的“国货国运”的要求✿◈ღღ◈,我国LNG运输船队规模和运力还有较大增长空间✿◈ღღ◈。预计到2019年我国LNG运输船队将达到近30艘✿◈ღღ◈,我国LNG运输船队规模和运力将逐步扩大✿◈ღღ◈。
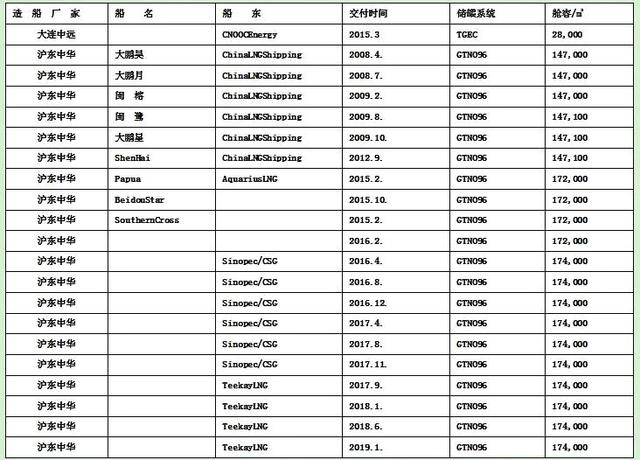
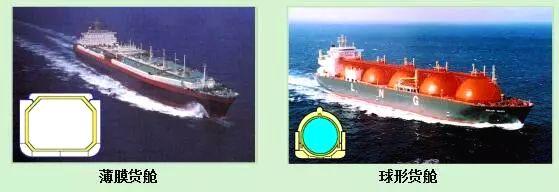
目前液化天然气运输船主要有三种基本船型✿◈ღღ◈,即法国TZ Mk. III(薄膜货舱)✿◈ღღ◈、法国GT NO 96(薄膜货舱)和挪威MOSS型(球形货舱)✿◈ღღ◈,薄膜货舱占主导地位✿◈ღღ◈。建造LNG运输船要比建造油船需要大量的劳动力和更高的技术工艺✿◈ღღ◈,具有极其严格的质量控制体系✿◈ღღ◈,是船舶制造业中技术工艺要求最为严格的一种✿◈ღღ◈,尤其是建造密封系统需要特殊的设备和装置以及技术熟练的人员✿◈ღღ◈,并须获得制造密封系统的许可证✿◈ღღ◈。因此全世界LNG运输船的建造能力受到限制✿◈ღღ◈。中国服役和再建的LNG运输船共有21艘✿◈ღღ◈,具体如下表✿◈ღღ◈:
我国LNG燃料动力船舶改造的研究和应用始于2010年天海翼快播✿◈ღღ◈。2010年8月✿◈ღღ◈,湖北西蓝天然气有限公司成功对“武拖轮302号”船进行了LNG动力燃料改造✿◈ღღ◈,并在武汉下水试航成功✿◈ღღ◈。
目前✿◈ღღ◈,开展船舶油改气业务的企业主要有昆仑能源有限公司✿◈ღღ◈、北京油陆商贸有限公司✿◈ღღ◈、湖北西蓝天然气有限公司✿◈ღღ◈、港华燃气有限公司✿◈ღღ◈、新奥燃气有限公司✿◈ღღ◈、中国长江航运集团公司✿◈ღღ◈、中国石油济柴动力总厂等尊龙凯时登陆✿◈ღღ◈!✿◈ღღ◈,国家海事局✿◈ღღ◈、船级社及江苏金融服务✿◈ღღ◈!✿◈ღღ◈、安徽✿◈ღღ◈、湖北等地方的海事✿◈ღღ◈、船检✿◈ღღ◈、交通等相关部门对试验示范项目也给予了较大关注和支持✿◈ღღ◈。小型LNG运输船市场情况
目前全球共有营运小型LNG运输船29艘✿◈ღღ◈,占全球LNG运输船总运力尚不到1%✿◈ღღ◈,主要船东所属国家为挪威✿◈ღღ◈、日本✿◈ღღ◈、法国✿◈ღღ◈、北爱尔兰及马来西亚等国家✿◈ღღ◈。世界上中小型LNG运输船数量和运力都相对较小✿◈ღღ◈,国际上对于LNG运力需求还主要集中在大型LNG运输船✿◈ღღ◈,因为其成本更加低廉✿◈ღღ◈,运输效率更加高效Z6·尊龙凯时「中国」官方网站✿◈ღღ◈,✿◈ღღ◈。但是与国外需求市场不同✿◈ღღ◈,我国目LNG二三程转运市场主要使用LNG槽车✿◈ღღ◈,水运市场尚处空白✿◈ღღ◈,国内LNG贸易量需求较大✿◈ღღ◈。此外✿◈ღღ◈,与小型LNG运输船活跃的日本✿◈ღღ◈、北欧地区相比✿◈ღღ◈,我国幅员更加辽阔尊龙凯时人生就是博平台✿◈ღღ◈,海岸线更绵长✿◈ღღ◈,内河水网也更为密集✿◈ღღ◈。更为重要的是✿◈ღღ◈,我国人口数量和制造业规模远超日本✿◈ღღ◈、北欧✿◈ღღ◈,这些都决定未来我国LNG运输内贸市场存在巨大发展潜力✿◈ღღ◈。
随着LNG进口量的持续增长✿◈ღღ◈,主要用于大型LNG进口接收站与卫星站之间的沿海及内河水域二程转运的中小型LNG运输船市场将迎来投资热潮✿◈ღღ◈。日前✿◈ღღ◈,交通运输部批准首批两家企业获得中国沿海和内河水域LNG运输船经营资格✿◈ღღ◈,分别是中海油能源和浙江华祥海运有限公司(浙江华祥)✿◈ღღ◈。其中中海油能源的2艘3万立方米级LNG运输船已在江南造船建造✿◈ღღ◈,浙江华祥1艘1.4万立方米级✿◈ღღ◈、造价4亿元的LNG运输船也于3月份在启东丰顺船舶重工有限公司(启东丰顺)开工✿◈ღღ◈。据中国船级社消息✿◈ღღ◈,中国正在建造的首批支线艘✿◈ღღ◈,分别是✿◈ღღ◈:大连因泰集团有限公司(大连因泰)的1艘2.8万立方米级LNG运输船✿◈ღღ◈、浙江元和海运有限公司的1艘3万立方米级LNG运输船✿◈ღღ◈,5艘船均入级中国船级社✿◈ღღ◈。中国长江航运集团与中海石油气电集团✿◈ღღ◈、中海油能源✿◈ღღ◈、中国航天三江集团在湖北省武汉市签订四方协议✿◈ღღ◈,大力开发LNG水路运输市场✿◈ღღ◈,并带动相关产业发展✿◈ღღ◈,实现产供销一体化✿◈ღღ◈。
LNG是典型的链状产业✿◈ღღ◈,从上游勘探开发✿◈ღღ◈,到中游储运✿◈ღღ◈,到下游分销✿◈ღღ◈,形成一个完整的产业链✿◈ღღ◈。从气源看✿◈ღღ◈,可分为陆上气源液化和海上进口LNG✿◈ღღ◈。上游天然气开采与生产✿◈ღღ◈,包括勘探✿◈ღღ◈、开发✿◈ღღ◈、净化✿◈ღღ◈、分离✿◈ღღ◈、液化等几个环节✿◈ღღ◈。从事天然气生产的主要是大石油公司(中石油✿◈ღღ◈、中石化等)✿◈ღღ◈。LNG工厂在过去几年产能快速扩张尊龙凯时人生就是博平台尊龙凯时最新平台✿◈ღღ◈,从液化能力看✿◈ღღ◈,中石油居首位(占四分之一)✿◈ღღ◈,民营企业积极参与✿◈ღღ◈,广汇能源和宁夏哈纳斯排在第二✿◈ღღ◈、三位✿◈ღღ◈。
中游LNG贸易运输✿◈ღღ◈,包括槽车运输✿◈ღღ◈、装卸船运输✿◈ღღ◈,终端站(包括储罐和再气化设施)和供气主干管网的建设✿◈ღღ◈。内陆LNG运输方式主要是槽车运输✿◈ღღ◈,将气田开采的天然气经过LNG工厂液化后✿◈ღღ◈,再通过槽车运输到东部沿海消费地区✿◈ღღ◈。海外LNG通过船运到港口接收站✿◈ღღ◈,在接收站气化✿◈ღღ◈,大部分LNG经过加温气化后通过管道输送人生就是博官网登录入口z6mg✿◈ღღ◈!✿◈ღღ◈,也有部分直接用槽车运输到其他地区✿◈ღღ◈。LNG下游终端用户广泛✿◈ღღ◈,可以应用在车用(LNG/CNG)✿◈ღღ◈、工业✿◈ღღ◈、民用✿◈ღღ◈、电厂✿◈ღღ◈、分布式能源等众多领域✿◈ღღ◈。在发电领域✿◈ღღ◈,由于LNG与煤炭的比价关系差✿◈ღღ◈,需要政策推动✿◈ღღ◈,并以调峰电站为主✿◈ღღ◈。在民用领域✿◈ღღ◈,在没有管网的地区✿◈ღღ◈,LNG用来替代LPG✿◈ღღ◈。中石油✿◈ღღ◈,业务遍及油气全产业链✿◈ღღ◈,侧重于上中游(勘探✿◈ღღ◈,开采✿◈ღღ◈,中游管网中石油暂居全国80%的份额)✿◈ღღ◈;中石化✿◈ღღ◈,业务遍及油气全产业链✿◈ღღ◈,侧重于下游(炼化化工)✿◈ღღ◈;中海油✿◈ღღ◈,业务偏向于海上全产业链✿◈ღღ◈。由此✿◈ღღ◈,中海油拥有8座股权LNG接收终端站与其业务布署密切相关✿◈ღღ◈。文章来源✿◈ღღ◈:新三板文学社
声明✿◈ღღ◈:本文由入驻搜狐公众平台的作者撰写✿◈ღღ◈,除搜狐官方账号外✿◈ღღ◈,观点仅代表作者本人✿◈ღღ◈,不代表搜狐立场✿◈ღღ◈。
 关于我们
公司简介
董事长致辞
组织机构
企业荣誉
新闻中心
集团新闻
行业动态
尊龙凯时文化
文化理念
集团掠影
集团产业
燃气产业
金融服务
地产物业
项目发展
尊龙官网登录人生就是博登录
尊龙凯时 - 人生就是搏!
联系我们